Le marché de l’extension et de la surélévation en bois a connu une décennie de progression avant de marquer le pas en 2024. Recul du volume national, part de marché qui continue pourtant de grimper, régions qui divergent nettement les unes des autres : cette situation contrastée mérite d’être détaillée chiffres à l’appui, avec un focus sur les Hauts-de-France, l’une des régions les plus dynamiques du pays.
Dix ans de progression pour le bois dans l’extension et la surélévation
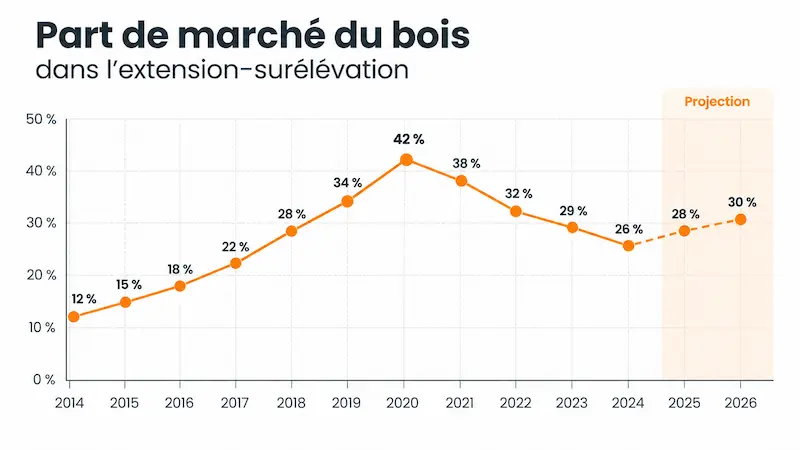
En 2014, à peine une extension ou surélévation de maison sur cinq se montait en bois. Dix ans plus tard, c’est plus d’une sur quatre. Entre ces deux dates, la part de marché du bois n’a pratiquement pas cessé de grimper, portée par la préfabrication et la rapidité de chantier propres à ce mode constructif.
Une progression presque continue jusqu’en 2020
La part de marché du bois passe de 20,1 % en 2014 à 27,8 % dès 2016, puis se stabilise autour de 27,5 % en 2018. L’année 2020 marque un pic historique à 30,5 %, alors que la construction bois résistait mieux qu’ailleurs au ralentissement global du secteur.
Année
Part de marché du bois
Volume (réalisations)
Nature de la donnée
2014
20,1 %
9 225
Observée
2016
27,8 %
9 930
Observée
2018
27,5 %
Non publié
Observée
2020
30,5 %
≈ 10 370
Estimée
2022
28,0 %
11 300
Observée
2024
28,5 %
10 450
Observée
2025
≈ 29 %
≈ 9 610
Prévision
2026
≈ 29,5 à 30 %
9 900 à 10 600
Projection
Source : Enquête nationale de la construction bois, France Bois Forêt et Codifab. Les lignes 2025 et 2026 restent des prévisions en septembre 2026 : la prochaine édition de l’enquête, portant sur l’activité 2026, n’est pas encore publiée.
2024, moins de chantiers mais une part de marché qui tient
En 2022, le volume grimpe à 11 300 réalisations (+9 % par rapport à 2020), mais la part de marché du bois recule à 28,0 % : le marché des extensions-surélévations tous matériaux confondus progresse alors plus vite que celui du bois seul. En 2024, la tendance s’inverse : le volume chute de 7,5 % sous l’effet de la crise du logement neuf, à 10 450 réalisations, mais la part de marché du bois remonte à 28,5 %, preuve que le bois recule moins vite que les autres matériaux dans un marché globalement en baisse.
2026 : ralentissement ou vrai coup de frein ?
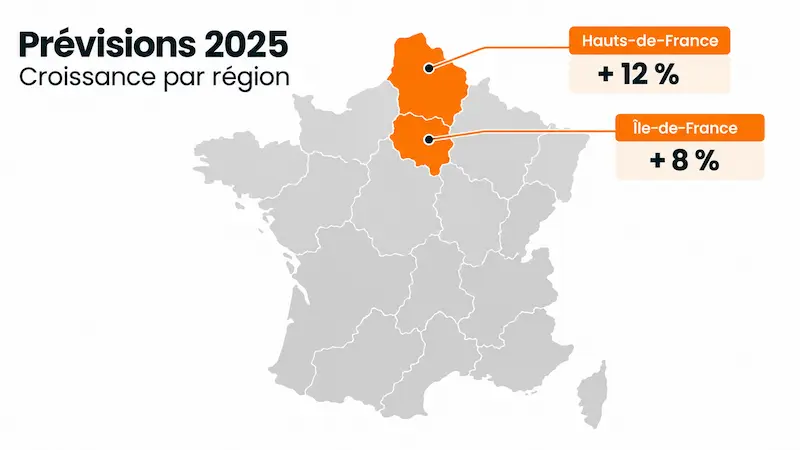
Les données 2025-2026 reposent sur les soldes d’opinions des entreprises de l’enquête nationale, un indicateur directionnel et non un taux de croissance déjà observé. Elles n’ont pas encore été confirmées par une nouvelle édition de l’enquête : le solde national pour 2025 s’établissait à -8 %, contre +27 % dans les Hauts-de-France, +9 % en Normandie et +5 % en Île-de-France.
Trois scénarios pour 2026
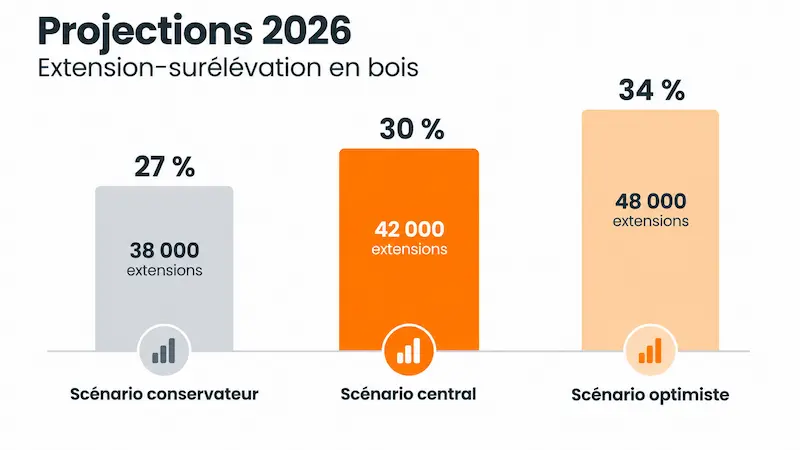
Le scénario conservateur retient une reprise modérée (+3 %) après le repli de 2025, pour un volume national d’environ 9 900 réalisations, proche des niveaux de 2014-2016. Le scénario central table sur un rebond partiel (+6 %), matérialisé par la RE2020 et la dynamique francilienne, pour environ 10 200 réalisations. Le scénario optimiste (+10 %) suppose une reprise plus rapide, portée par les intentions d’investissement et d’embauche des entreprises, pour un volume proche de 10 600 réalisations, au-dessus du niveau de 2024. Dans les trois cas, la part de marché du bois continue de grimper légèrement, entre 29 et 30 % en 2026. Ces scénarios ont été construits sur la base des soldes d’opinions recueillis en 2025 : l’année 2026 qu’ils couvrent est aujourd’hui bien engagée, mais le résultat définitif ne sera connu qu’à la publication de la prochaine enquête nationale.
Les signaux qui pèsent sur la trajectoire du secteur
Plusieurs éléments pèsent sur la trajectoire du secteur : la RE2020 valorise le faible bilan carbone du bois, un avantage qui joue notamment sur les extensions de plus de 50 m². Le prix du bois sur pied a augmenté de 4 % en 2025, ce qui pourrait peser sur les coûts de production. Côté entreprises, 36 % prévoient d’investir dans les deux prochaines années, notamment dans les Hauts-de-France et en Bretagne, et la moitié envisage d’embaucher.
La maison individuelle, moteur quasi exclusif du marché
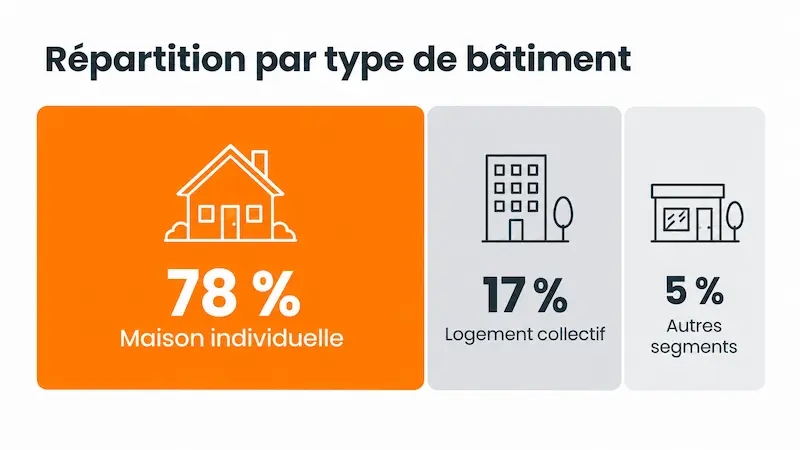
En 2022, la maison individuelle compte pour 86 % des extensions et surélévations en bois. Le logement collectif ne pèse que 3 %, le reste se répartissant entre segments tertiaire, agricole et industriel. Cette répartition tient à la nature même du marché de l’extension : un chantier de rénovation résidentielle, où la légèreté du bois et sa compatibilité avec une structure existante comptent davantage que sur une construction neuve.
Les parts de marché régionales ne sont pas calculables : les données tous matériaux confondus ne sont publiées qu’au niveau national. Le tableau qui suit compare donc uniquement les volumes bruts de réalisations en bois, région par région.
Région
Volume 2022
Volume 2024
Évolution
Prévision 2025
Île-de-France
≈ 850
805
-5,3 %
+5 %
Hauts-de-France
290
330
+13,8 %
+27 %
Normandie
760
745
-2,0 %
+9 %
Auvergne-Rhône-Alpes
1 465
Non publié
+12 % (par rapport à 2021)
Non publié
Île-de-France, l’exception par la tension foncière
Avec 805 réalisations en 2024 (-5,3 % par rapport à 2022) mais une prévision de +5 % pour 2025, contre -8 % au national, l’Île-de-France reste l’une des rares régions à afficher une dynamique positive. La rareté du foncier pousse à la surélévation plutôt qu’à la construction neuve. Le plan climat de Paris, qui a favorisé les matériaux biosourcés sous la mandature d’Anne Hidalgo, se traduisait déjà par 20 % de surface bois à Paris en 2021. Paris et la Seine-Saint-Denis concentrent aussi près de la moitié des surfaces de plancher bois livrées dans l’héritage des Jeux olympiques de 2024. Côté entreprises, 55 % des sociétés franciliennes prévoient d’embaucher en 2025, contre 48 % au national, et 30 % ont mené un chantier de plus de 0,5 million d’euros, contre 18 % au national.
Hauts-de-France, la région la plus dynamique du pays
Le volume d’extensions et surélévations en bois y passe de 290 réalisations en 2022 à 330 en 2024, une hausse de 13,8 % quand le volume national reculait de 7,5 % sur la même période. La prévision pour 2025, encore non confirmée par une nouvelle enquête à ce jour, atteint +27 %, le chiffre le plus élevé de toutes les régions suivies, loin devant les +9 % de Normandie et les +5 % d’Île-de-France. La filière bois régionale pèse aujourd’hui 75 millions d’euros de chiffre d’affaires, portée par un tissu industriel en développement et des investissements anticipés : les Hauts-de-France comptent, avec la Bretagne, parmi les régions où les entreprises du secteur prévoient le plus d’investissements dans les deux prochaines années.
Auvergne-Rhône-Alpes et Grand Est, des poids lourds aux données incomplètes
L’Auvergne-Rhône-Alpes comptait 1 465 réalisations en 2022, deuxième région nationale, avec une croissance de 12 % par rapport à 2021, mais les données 2024 spécifiques à l’extension-surélévation ne sont pas publiées. Le Grand Est reste la troisième région en chiffre d’affaires de la construction bois (270 millions d’euros), sans volume régional détaillé disponible pour l’extension et la surélévation.
Un secteur qui monte ou qui stagne : ce qu’il faut retenir
Le marché de l’extension bois n’est ni en plein essor, ni en déclin : il traverse un creux conjoncturel, lié à la crise du logement neuf, et continue malgré tout de gagner du terrain sur les autres matériaux. La part de marché du bois n’a reculé qu’une seule fois en dix ans, en 2022, et repart déjà à la hausse. Les Hauts-de-France illustrent bien ce paradoxe à l’échelle régionale : loin de suivre le repli national, la filière bois y affiche la plus forte progression du pays, portée par des investissements industriels qui devraient continuer à peser sur les prochaines éditions de l’enquête nationale.
VOTRE PROJET
Votre projet d’agrandissement en 1 minute
Répondez à quelques questions pour préciser votre projet
et identifier les principaux points à anticiper.
Étape 1 sur 5
Quel agrandissement envisagez-vous ?
Quelle surface souhaitez-vous créer ?
Où en êtes-vous dans votre projet ?
Où se situe votre projet ?
Le code postal permet de tenir compte de la localisation de votre projet.
Votre projet
Recevez le récapitulatif de votre projet
Indiquez vos coordonnées pour obtenir votre récapitulatif
et les principaux points à vérifier avant d’aller plus loin.
VOTRE PROJET
Votre projet prend forme
Voici le récapitulatif des informations que vous nous avez transmises.